Fricção Zero: como a aprovação de crédito em tempo real reduz o abandono de carrinho


O problema silencioso que drena suas vendas
O abandono de carrinho é um dos problemas mais custosos do comércio eletrônico. Segundo estudos recentes, a taxa média global ultrapassa 70%, e, dentro desse percentual, uma parcela significativa abandona justamente no momento de escolher a forma de pagamento.
O motivo nem sempre é falta de intenção: muitos usuários querem comprar, mas esbarram em formulários de crédito intermináveis, esperas de validação de horas ou até dias e mensagens ambíguas como "Sua solicitação está em análise". Cada um desses momentos é uma brecha por onde a venda escapa.
"A fricção no pagamento não é apenas um problema de UX — é um problema de receita. Cada etapa extra que você pede é uma porta que pode se fechar para sempre."
O que é aprovação de crédito em tempo real?
A aprovação de crédito em tempo real (real-time credit decisioning) é a capacidade de um sistema financeiro ou plataforma de crédito de analisar o perfil de risco de um usuário e emitir uma decisão —aprovado, recusado ou contraoferta— em milissegundos, sem intervenção humana e sem interromper o fluxo de compra.
Isso é possível graças à combinação de três pilares tecnológicos:
-
Machine learning sobre dados alternativos: histórico de pagamentos, comportamento de navegação, dados de open banking, reputação do dispositivo.
-
APIs de scoring ultrarrápidas integradas diretamente ao checkout do e-commerce, sem redirecionamentos.
-
Motores de decisão embarcados que aplicam regras de negócio, regulação e apetite de risco em tempo de execução.
PROCESSO TRADICIONAL (24–72 h) (24–72 h)
TEMPO REAL (< 3 segundos) (< 3 segundos)
Por que a fricção destrói a intenção de compra
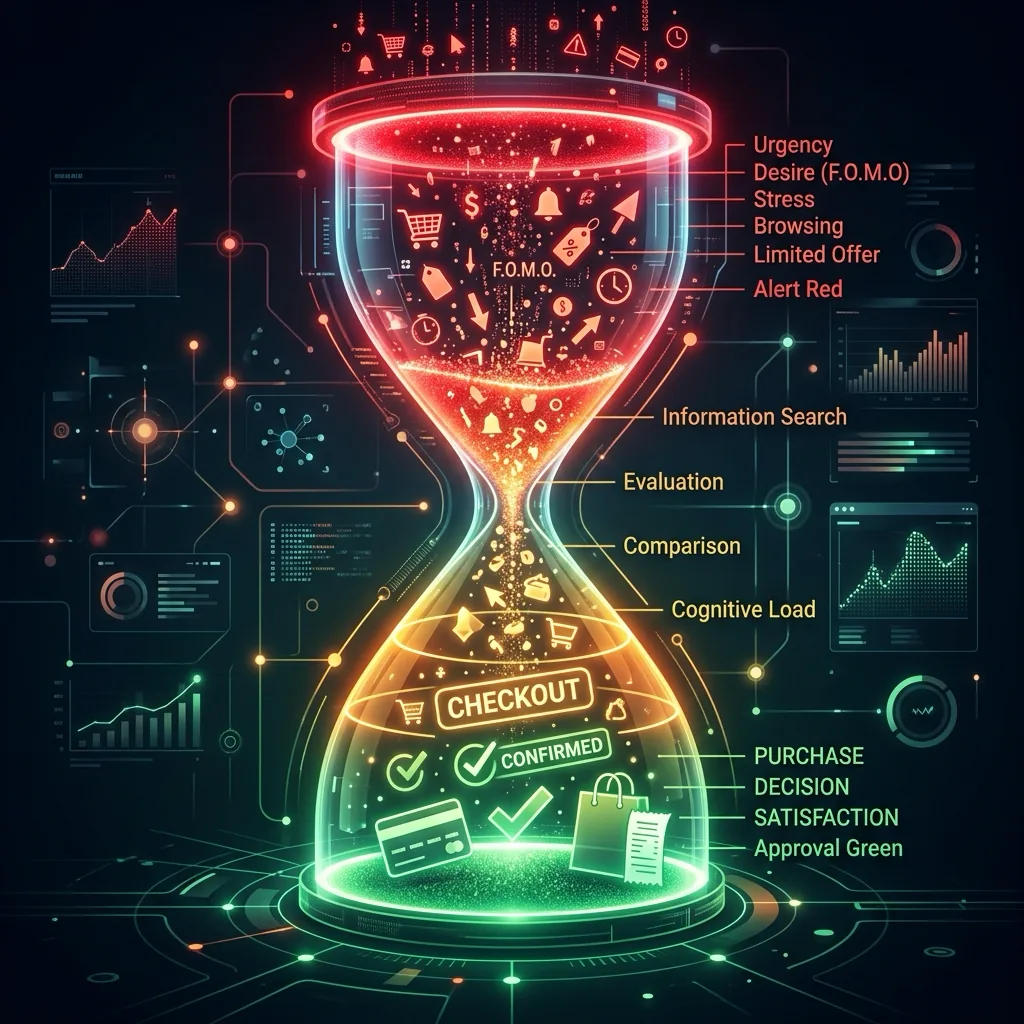
A psicologia do consumidor digital é implacável: a intenção de compra é um estado frágil e efêmero. Um usuário que decide comprar vive um pico de motivação que dura, em média, menos de 4 minutos. Qualquer obstáculo que apareça dentro dessa janela —e a espera pela aprovação de crédito é um dos maiores— pode romper o ciclo de decisão de forma permanente.
Os dados confirmam: as plataformas que implementaram aprovação instantânea relatam não apenas maiores taxas de conversão, mas também maior ticket médio, porque o usuário não tem tempo de "esfriar" nem de reconsiderar.
Comparativo: modelos de crédito digital
| Característica | Crédito bancário clássico | BNPL tradicional | Crédito em tempo real |
|---|---|---|---|
| Tempo de resposta | 24–72 horas | Minutos–horas | < 3 segundos |
| Dados de scoring | Bureau tradicional | Bureau + open banking | Alternativos + comportamentais + open banking |
| Fricção de UX | Alta (formulários, documentos) | Média | Mínima (embarcado) |
| Impacto na conversão | Negativo | Neutro–positivo | Muito positivo (+34% em média) |
| Personalização da oferta | Estática | Limitada | Dinâmica por contexto |
Sem tempo real
Com tempo real
Implementação: o que sua plataforma precisa
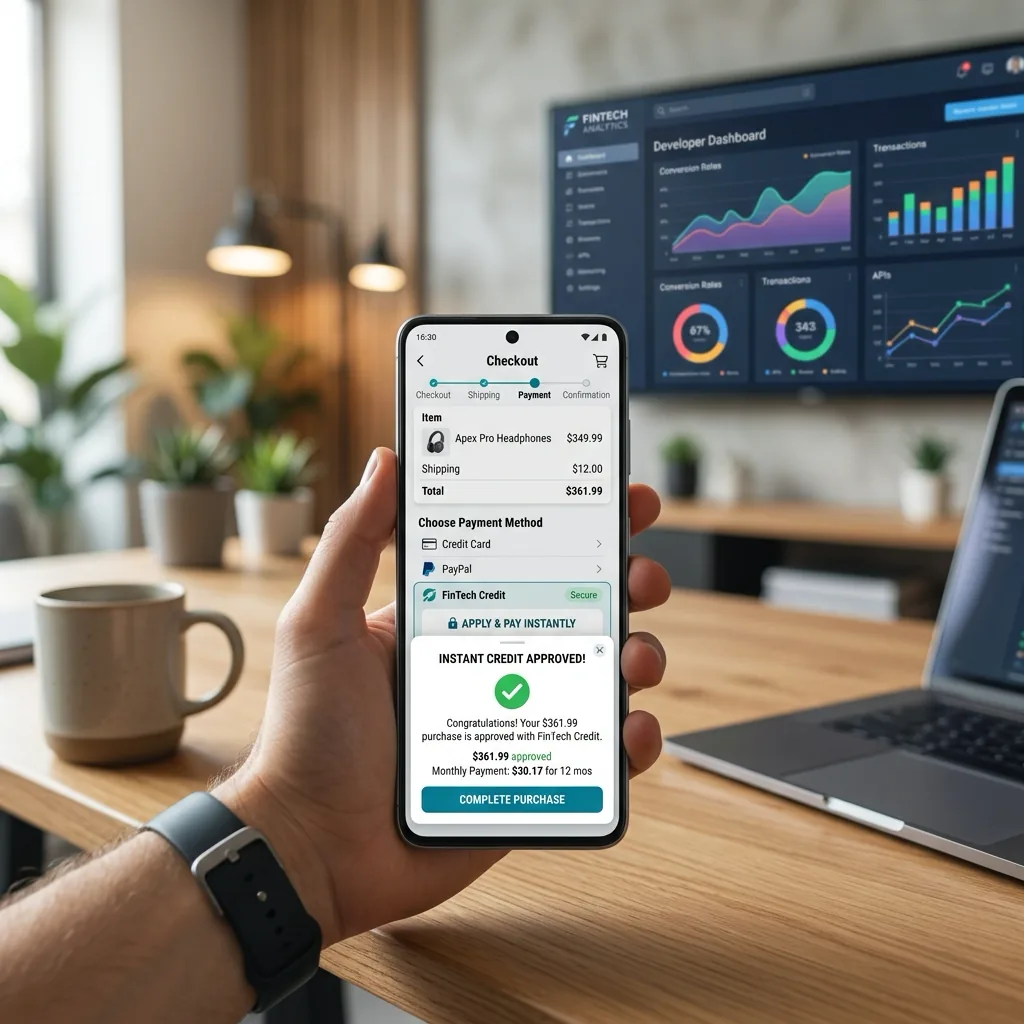
Adotar a aprovação de crédito em tempo real não exige uma reengenharia total. Na maioria dos casos, trata-se de integrar uma API especializada que é chamada no momento em que o usuário seleciona "pagar com crédito" ou "parcelar". O resultado —aprovado, valor disponível, condições— chega antes que a animação de carregamento termine.
-
Integração via API REST ou SDK: a maioria dos fornecedores oferece módulos para WooCommerce, Shopify, Magento e stacks próprios.
-
Consentimento explícito de dados: o usuário deve aceitar o uso de dados alternativos (obrigatório pela regulamentação de proteção de dados pessoais).
-
UX de resultado transparente: mostrar o resultado com clareza —valor aprovado, taxa, parcelas— sem letras miúdas escondidas.
-
Gestão de contraoferta: quando o valor solicitado supera o aprovado, oferecer uma alternativa em vez de uma recusa direta reduz a perda de vendas em 18% adicionais.
Conclusão: a velocidade é o novo crédito
A aprovação de crédito em tempo real não é apenas uma melhoria de produto —é uma mudança de paradigma na relação entre financiamento e experiência do usuário. As plataformas que eliminam a espera deixam de ser um obstáculo no caminho do usuário e se tornam um facilitador invisível.
Em um ecossistema em que a atenção é o bem mais escasso, a fricção zero não é uma vantagem competitiva, é o novo patamar mínimo. As empresas que não a alcançarem nos próximos dois anos verão sua taxa de conversão migrar para quem já o fez.
"O melhor processo de aprovação de crédito é aquele que o usuário não percebe como um processo. Ele simplesmente compra."